O mercado imobiliário brasileiro segue passando por mudanças importantes, desde a expansão dos condomínios de luxo até novos comportamentos de compra e movimentos nos preços dos imóveis.
Em Xangri-lá, os empreendimentos de alto padrão impulsionam uma nova fase de crescimento, enquanto a geração Z encontra mais dificuldades para conquistar a casa própria e o aluguel comercial segue valorizando acima da inflação.
Ao mesmo tempo, São Paulo apresenta baixo risco de bolha imobiliária e a Caixa amplia a oferta de imóveis em leilão com descontos relevantes.
Neste artigo, você vai entender os principais movimentos que estão influenciando o mercado imobiliário atualmente.
Assuntos que você irá encontrar:
- Xangri-lá se consolida como polo de condomínios de luxo;
- Geração Z adia casa própria diante de juros e renda pressionada;
- Aluguel comercial volta a acelerar e acumula alta de 8,50%;
- São Paulo tem menor risco de bolha entre grandes cidades;
- Caixa leiloa imóveis com até 67% de desconto durante greve.
Xangri-lá se consolida como polo de condomínios de luxo
Xangri-lá, no litoral norte do Rio Grande do Sul, vive uma nova fase de expansão imobiliária impulsionada principalmente pelos condomínios horizontais de alto padrão.
A cidade, tradicional destino de veraneio da elite gaúcha, vem atraindo compradores que buscam mais espaço, segurança, infraestrutura de lazer e convivência social.
Em 2025, o município movimentou cerca de R$1,7 bilhão em vendas de imóveis, crescimento de 75% em relação a 2020. A vizinha Capão da Canoa também avançou no período, passando de aproximadamente R$1 bilhão para R$1,9 bilhão em vendas.
O município tem movimentado cerca de R$1 bilhão por ano em novos projetos, e metade dos condomínios existentes na região e nas proximidades foi lançada de 2020 para cá, o que mostra que a procura também chegou nos lançamentos.
Parte desse movimento vem de compradores do interior do Rio Grande do Sul que antes frequentavam com mais intensidade o litoral catarinense.
No entanto, o aumento do trânsito em direção a Santa Catarina e a mudança no perfil de alguns destinos contribuíram para que famílias tradicionais voltassem a olhar para o litoral gaúcho.
Nesse contexto, o principal atrativo não está necessariamente na praia, visto que os condomínios passaram a funcionar como espaços de lazer e convivência, reunindo famílias com perfis semelhantes e criando uma dinâmica própria de relacionamento entre moradores.
Isso porque, diferentemente de destinos marcados pela verticalização, Xangri-lá se desenvolveu principalmente por meio de condomínios fechados de casas, muitos deles estruturados em torno de lagos, clubes e grandes áreas de lazer.
A cidade possui inclusive mais residências do que habitantes: são cerca de 23,1 mil imóveis para uma população de 16,5 mil pessoas. Historicamente, boa parte dessas propriedades era utilizada apenas durante o verão, mas esse comportamento começa a mudar.
Desde a pandemia, aumentou o número de compradores interessados em morar na região durante períodos maiores do ano ou até de forma permanente.
A procura também é favorecida pela pouca disponibilidade de condomínios horizontais em Porto Alegre, levando parte da demanda por casas para cidades do litoral.
Esse movimento começa a estimular uma infraestrutura mais permanente. A região vem recebendo novos serviços e até projetos de senior living, acompanhando a transformação de um destino essencialmente sazonal em uma opção de moradia.
As incorporadoras também ampliaram a presença na região, e projetos de altíssimo padrão ganharam espaço, além de que alguns empreendimentos registraram vendas em ritmo acelerado, mostrando a força da demanda por esse tipo de produto.
Para o mercado imobiliário, o crescimento de Xangri-lá mostra como infraestrutura e estilo de vida podem se tornar tão relevantes quanto a própria localização.
A expansão dos condomínios horizontais também reforça uma tendência de valorização de empreendimentos que combinam segunda residência, lazer e possibilidade de moradia permanente.
Geração Z adia casa própria diante de juros e renda pressionada
A casa própria continua sendo um objetivo importante para a geração Z, mas deixou de ser uma conquista vista como próxima.
Entre os jovens nascidos entre 1997 e 2012, o imóvel aparece cada vez mais como uma meta de longo prazo, diante da dificuldade de acumular recursos para a entrada e assumir um financiamento em um cenário de juros elevados.
Segundo o estudo Retratos do Morar, realizado pelo Grupo QuintoAndar com a Ipsos-Ipec em 2025, a geração Z lidera a intenção de compra de imóveis no Brasil, com metade dos entrevistados afirmando que pretende adquirir uma propriedade nos próximos anos.
Ao mesmo tempo, apenas 14% enxergam os imóveis principalmente como investimento, o menor percentual entre as faixas etárias analisadas.
No entanto, para comprar um imóvel, o jovem precisa reunir uma entrada bastante significativa e assumir um financiamento de longo prazo justamente em um momento em que o crédito permanece caro.
Por isso, parte desse público prioriza inicialmente a construção de uma reserva financeira e aplicações com maior liquidez antes de considerar a aquisição da casa própria.
Preço dos imóveis cresce mais rápido do que a renda
Nas últimas décadas, os preços dos imóveis avançaram mais rapidamente do que a renda, aumentando o esforço necessário para a compra.
Um estudo da Fundação Getúlio Vargas apontou que, entre 2000 e 2006, o preço médio de um apartamento de 105 m² na Grande São Paulo passou de aproximadamente R$194 mil para R$353 mil em valores corrigidos pela inflação, alta real superior a 80%.
Esse descompasso continuou ao longo dos anos, e em dezembro de 2025, o preço médio de venda residencial no Brasil chegou a R$9,6 mil por metro quadrado, segundo o Índice FipeZAP, enquanto o rendimento médio real habitual das pessoas ocupadas estava em torno de R$3,6 mil.
Nas grandes capitais, onde muitas das melhores oportunidades profissionais estão concentradas, o custo de aquisição tende a ser ainda maior.
Com isso, investimentos financeiros passaram a assumir um papel importante na preparação para a compra. CDBs, Tesouro Direto, ações e fundos imobiliários aparecem como alternativas para formar patrimônio, manter liquidez e acumular os recursos necessários para objetivos futuros.
Além disso, uma pesquisa da Anbima em parceria com o Datafolha mostrou que 66% da geração Z pretende começar a poupar para a aposentadoria, embora apenas 12% já tenham iniciado esse processo.
O comportamento reforça uma postura mais cautelosa diante de um futuro econômico percebido como incerto.
Para o mercado imobiliário, esse cenário indica que o desejo pela casa própria continua presente, mas o caminho até a compra está mais longo.
Portanto, crédito acessível, condições de entrada, preços compatíveis com a renda e novos formatos de financiamento tendem a ter peso cada vez maior na capacidade do setor de transformar a intenção de compra dos jovens em negócios efetivos.
Aluguel comercial volta a acelerar e acumula alta de 8,50%
O mercado de locação comercial voltou a ganhar ritmo em agosto. Segundo o Índice FipeZAP, os preços anunciados de salas e conjuntos comerciais avançaram 1,01% no mês, acima da alta de 0,56% registrada em julho.
Com o resultado, o aluguel comercial acumula valorização de 8,50% entre janeiro e agosto de 2026, desempenho superior à inflação no mesmo período. O IPCA avançou 3,11%, enquanto o IGP-M registrou alta de 1,85%.
Na comparação em 12 meses, os preços dos aluguéis comerciais subiram 11,21%, mas apesar de uma leve desaceleração em relação aos 11,26% registrados até julho, o resultado também permanece acima do IPCA, de 4,22%, e do IGP-M, de 2,16%.
Entre janeiro e agosto de 2025, os aluguéis comerciais haviam avançado 6,26%, contra os atuais 8,50%, o que mostra uma aceleração em relação ao ano anterior.
Vale lembrar que o FipeZAP considera os preços anunciados para novos contratos de locação, sem incluir os reajustes aplicados aos contratos que já estão vigentes.
Oito das dez cidades acompanhadas pelo índice registraram alta em agosto: Brasília apresentou a maior variação mensal, de 5,36%, seguida por Salvador, com 2,48%, e Niterói, com 1,60%. Já São Paulo teve avanço de 0,97%, enquanto Porto Alegre e Florianópolis foram as únicas cidades com queda no período.
No acumulado do ano, Salvador lidera a valorização, com alta de 18,57%, seguida pelo Rio de Janeiro, com 15,35%, e Curitiba, com 12,33%.
Itaim Bibi chega a R$ 100 por m² em São Paulo
São Paulo continua sendo a capital mais cara entre as cidades analisadas para aluguel comercial, mas a valorização varia bastante entre os bairros.
No Itaim Bibi, o preço médio anunciado chegou a R$100 por metro quadrado em agosto de 2026, contra R$90,18 um ano antes. A Vila Olímpia aparece na sequência, com R$96,51 por m², enquanto Pinheiros chegou a R$89,25 por m².
A valorização também foi expressiva em alguns desses mercados e, em Pinheiros, por exemplo, a alta acumulada em 12 meses passou de 8,3% em agosto de 2025 para 13,1% em 2026. No Itaim Bibi, avançou de 9,4% para 10,9%, enquanto Vila Olímpia manteve uma valorização próxima de 15%.
Além da alta nos preços, a rentabilidade do aluguel comercial também avançou. O retorno anualizado chegou a 7,63% em agosto, ligeiramente acima dos 7,59% de julho e superior aos 6,14% observados no aluguel residencial.
Os dados reforçam a recuperação do mercado de aluguéis comerciais, especialmente em regiões com maior concentração de empresas e demanda por escritórios.
Ao mesmo tempo, as diferenças entre cidades e bairros mostram que localização, oferta e perfil da demanda continuam determinantes para a evolução dos preços.
São Paulo tem menor risco de bolha entre grandes cidades
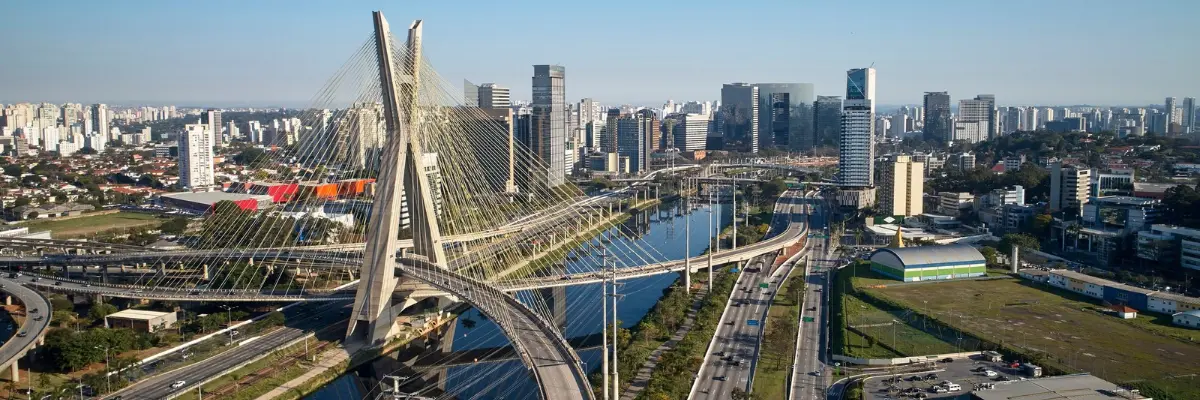
São Paulo aparece como a cidade com menor risco de bolha imobiliária entre 23 grandes centros urbanos analisados pelo UBS na edição de 2026 do Global Real Estate Bubble Index.
A capital paulista recebeu pontuação de -0,24, mantendo a mesma posição registrada em 2025 e ficando abaixo de mercados como San Francisco, Nova York, Londres e Paris. Na outra ponta, Zurique e Tóquio foram as únicas cidades classificadas na faixa de alto risco.
O índice avalia possíveis desequilíbrios nos mercados residenciais a partir de fatores como relação entre preços, renda e aluguéis, além da evolução do crédito e da atividade de construção.
No caso de São Paulo, o baixo risco está relacionado principalmente à acomodação dos preços nos últimos anos.
Descontada a inflação, os imóveis residenciais ainda estão cerca de 25% abaixo do pico registrado em 2014, enquanto os preços permanecem praticamente estagnados desde 2022.
Enquanto isso, os aluguéis seguiram uma trajetória diferente e acumularam avanço próximo de 30% no mesmo período.
Apesar do baixo risco de bolha, comprar um imóvel continua exigindo um esforço financeiro elevado. Segundo o levantamento, São Paulo está entre os mercados em que a renda local não é suficiente para sustentar com facilidade a compra de um apartamento de 60 m² próximo ao centro.
Mesmo com o início da redução dos juros, as taxas de financiamento permanecem em dois dígitos, aumentando o custo de aquisição e limitando uma valorização mais intensa dos imóveis no curto prazo.
Outros fatores ajudam a explicar esse cenário, como o estoque de imóveis disponíveis para venda e a atividade de construção atingiram níveis elevados, aumentando a oferta em um momento em que o custo do crédito ainda restringe parte da demanda.
No último ano analisado pelo UBS, os preços residenciais na capital paulista recuaram 0,7% em termos reais, enquanto os aluguéis tiveram queda real de 1,4%. Em uma janela de dez anos, o mercado apresenta maior estabilidade, com crescimento real anualizado de 1,1% nos preços dos imóveis e de 1,2% nos aluguéis.
O estudo também mostra que a pressão sobre a capacidade de compra não é exclusiva do mercado brasileiro.
Na maioria das cidades analisadas, o custo anual de um imóvel recém adquirido de 60 m², considerando financiamento e manutenção, supera 40% da renda bruta de um trabalhador altamente qualificado.
Para o mercado imobiliário paulistano, o cenário combina baixo risco de uma correção acentuada nos preços com dificuldades persistentes de acesso à casa própria.
Nos próximos anos, a evolução dos juros, da renda e do estoque disponível tende a ser determinante para o comportamento dos preços e da demanda.
Caixa leiloa imóveis com até 67% de desconto durante greve
A Caixa colocou à venda 594 imóveis com descontos de até 67% sobre o valor de avaliação, em um novo leilão realizado durante a greve dos funcionários do banco.
As oportunidades estão distribuídas por 23 estados e incluem imóveis residenciais, comerciais, terrenos e propriedades rurais, com lances iniciais a partir de R$51 mil.
Segundo a empresa responsável pelo processo, a paralisação não impede a realização das disputas previstas em edital, mas pode afetar etapas posteriores à arrematação. O leilão está previsto para ocorrer em duas etapas, nos dias 14 e 20 de outubro.
As formas de pagamento variam conforme o imóvel e podem incluir compra à vista, financiamento pelo Sistema Brasileiro de Poupança e Empréstimo (SBPE) e utilização do FGTS.
Em alguns casos, a Caixa permite financiar até 95% do valor do imóvel, desde que o comprador atenda aos critérios de crédito.
Para operações financiadas ou com uso do FGTS, a aprovação não é automática. O interessado precisa passar pela análise de crédito e deve verificar previamente as condições previstas no edital de cada unidade.
Além do valor ofertado pelo imóvel, o comprador também precisa considerar a comissão de 5% destinada ao leiloeiro e possíveis despesas com regularização, ocupação ou débitos previstos nas condições de venda.
O principal ponto de atenção está no período posterior ao leilão. Compras à vista podem enfrentar atrasos em procedimentos administrativos, enquanto operações financiadas dependem de etapas como análise, aprovação do crédito e assinatura do contrato.
Embora canais digitais e correspondentes bancários continuem funcionando, processos que dependem diretamente de áreas internas ou do atendimento da Caixa podem levar mais tempo durante a paralisação.
Por isso, antes de apresentar um lance, é importante avaliar a situação de ocupação do imóvel, possíveis débitos, regras de pagamento, prazos e condições de financiamento.
Além disso, cada unidade possui um edital próprio, que deve ser consultado antes da participação.
Após a homologação, quando aplicável, o comprador precisa pagar uma entrada mínima de 5% do valor ofertado em até dois dias úteis. Nas operações financiadas, o prazo informado para assinatura do contrato é de até 30 dias corridos.
Os descontos tornam os leilões uma alternativa para quem busca imóveis abaixo do valor de mercado, mas o cenário de greve aumenta a necessidade de planejamento.
Para compradores que dependem de financiamento, principalmente, eventuais atrasos administrativos devem ser considerados antes da arrematação.
Se você chegou até aqui e quer se manter atualizado sobre o mercado imobiliário, inscreva-se na Newsletter da Jetimob e receba toda segunda-feira as principais novidades do setor!