O mercado imobiliário brasileiro vem apresentando mudanças importantes na relação entre oferta, demanda e oportunidades de investimento, influenciadas pelas condições de crédito e pelo comportamento dos consumidores.
Em São Paulo, o estoque de imóveis populares atingiu o recorde de 59 mil unidades, enquanto uma pesquisa revelou que 31% dos interessados em imóveis populares não possuem recursos para a entrada do financiamento.
Ao mesmo tempo, 52% dos brasileiros preferem casas e terrenos, o aluguel comercial acumula valorização de 9,31% em 2026 e o avanço da inteligência artificial abre novas oportunidades de investimento em data centers.
Neste artigo, você vai entender como crédito imobiliário, preferências de moradia, preços dos aluguéis e novos investimentos estão movimentando o mercado imobiliário e quais impactos essas mudanças podem trazer para o setor.
Assuntos que você irá encontrar:
- 31% de quem busca imóvel popular não têm dinheiro para entrada;
- Casas e terrenos lideram preferência dos brasileiros;
- Aluguel comercial desacelera, mas acumula alta de 9,31%;
- Crescimento da IA abre espaço para data centers nos FIIs;
- Estoque de imóveis populares bate recorde em São Paulo.
31% de quem busca imóvel popular não têm dinheiro para entrada
A falta de recursos para a entrada do financiamento imobiliário é um dos principais obstáculos para quem deseja comprar um imóvel popular no Brasil.
Segundo um levantamento da Morada.ai, realizado a partir de simulações de financiamento, 31% dos interessados não possuem nenhum valor disponível para a entrada. Entre aqueles que têm recursos, a mediana corresponde a apenas 1,3% do preço do imóvel.
Na pesquisa, o valor médio das unidades procuradas foi de R$298 mil, enquanto os compradores dispunham de aproximadamente R$3.874 para a entrada, quantia bastante inferior aos 20% frequentemente utilizados como referência nos financiamentos habitacionais.
O estudo também mostrou que apenas 3,1% dos interessados possuem recursos equivalentes a 20% ou mais do valor do imóvel. Além disso, o preço médio das unidades representa cerca de 5,7 anos da renda dos compradores, sem considerar os juros do financiamento.
Em São Paulo, o cenário é um pouco diferente, e a entrada mediana corresponde a 1,8% do valor dos imóveis, que custam, em média, R$316 mil. Na capital paulista, 21,7% dos interessados chegam à simulação sem recursos disponíveis para a entrada.
Diante da dificuldade dos compradores em reunir o valor inicial, incorporadoras têm recorrido ao pró-soluto, modalidade em que a própria empresa financia parte da entrada do imóvel.
Nesse modelo, o comprador pode parcelar o valor diretamente com a incorporadora, inclusive durante a construção. Entretanto, como esse crédito não possui o imóvel como garantia, as empresas procuram limitar os valores que permanecem em aberto após a entrega das chaves.
Além disso, os subsídios do Minha Casa, Minha Vida e de programas estaduais também ajudam a reduzir a necessidade de recursos próprios, especialmente para famílias de menor renda. No entanto, os benefícios não alcançam todos os perfis de compradores.
Capacidade de poupança varia entre gerações
Outra pesquisa, realizada pela Brain Inteligência Estratégica para a Abrainc, identificou diferenças significativas na disponibilidade de recursos para a compra de imóveis entre as gerações.
Entre os entrevistados com renda mensal superior a R$2,5 mil, apenas 3% da geração Z possuem R$100 mil ou mais para dar de entrada em um imóvel. O percentual sobe para 18% entre millennials, 33% na geração X e 40% entre baby boomers.
Os resultados reforçam que a capacidade de poupança influencia diretamente o acesso ao financiamento imobiliário, especialmente entre compradores mais jovens.
Portanto, esse cenário evidencia a importância de compreender a realidade financeira dos interessados e apresentar alternativas de pagamento compatíveis com sua capacidade de investimento, considerando também os riscos do comprometimento excessivo da renda.
Casas e terrenos lideram preferência dos brasileiros
Segundo levantamento da Brain Inteligência Estratégica, realizado no último ano, 52% dos consumidores entrevistados preferem casas ou terrenos, enquanto 48% optam por apartamentos.
O resultado indica um interesse relevante por imóveis horizontais, incluindo casas em ruas tradicionais, condomínios fechados e loteamentos planejados, especialmente entre consumidores que valorizam espaço, privacidade e segurança.
A pesquisa também revelou que 35% dos entrevistados pretendiam concretizar a compra de um imóvel em até 12 meses, embora fatores como preço, acesso ao crédito e localização continuem influenciando a decisão.
A preferência por imóveis horizontais é ainda mais expressiva entre os consumidores da geração Z, especialmente aqueles com idades entre 21 e 28 anos.
Nesse grupo, 60% dos entrevistados declararam preferência por casas e terrenos, percentual superior à média geral do levantamento.
O comportamento sugere que o interesse por imóveis com maior área privativa e autonomia também está presente entre compradores mais jovens, apesar das limitações financeiras que podem dificultar o acesso à casa própria.
Em Santa Catarina, por exemplo, o interesse por casas e terrenos tem incentivado incorporadoras e urbanizadoras a desenvolver novos condomínios, loteamentos e bairros planejados, especialmente em regiões próximas a centros urbanos e destinos turísticos.
O movimento representa uma alternativa ao modelo de verticalização observado em cidades como Balneário Camboriú, conhecida pela concentração de edifícios de grande altura.
Esses empreendimentos buscam atender consumidores interessados em maior contato com áreas verdes, espaços privativos e infraestrutura compartilhada, combinando características de moradia residencial com serviços e comodidades.
Entretanto, a expansão dos projetos horizontais também exige atenção ao planejamento urbano, considerando fatores como mobilidade, saneamento, comércio e acesso a serviços essenciais.
Para o mercado imobiliário, os resultados reforçam a importância de compreender as preferências dos diferentes perfis de compradores e desenvolver empreendimentos compatíveis com suas necessidades e capacidade financeira.
Assim, embora os apartamentos continuem representando uma parcela significativa da demanda, o interesse por casas e terrenos amplia as oportunidades para novos formatos de empreendimentos imobiliários, especialmente em regiões com potencial de expansão urbana.
Aluguel comercial desacelera, mas acumula alta de 9,31%
O preço do aluguel comercial no Brasil registrou alta de 0,75% em setembro de 2026, segundo o Índice FipeZAP, apresentando uma desaceleração em relação a agosto, quando o avanço havia sido de 1,01%.
Apesar da redução no ritmo mensal, os aluguéis comerciais acumulam valorização de 9,31% entre janeiro e setembro de 2026, percentual mais de duas vezes superior à inflação medida pelo IPCA (3,95%) e ao IGP-M (3,45%) no mesmo período.
Já os preços de venda dos imóveis comerciais apresentaram crescimento mais moderado, com alta de 0,19% em setembro, ante 0,40% em agosto. No acumulado do ano, a valorização chegou a 2,06%.
O levantamento considera os preços anunciados de salas e conjuntos comerciais de até 200 m² em dez cidades brasileiras. No caso da locação, o índice acompanha os valores pedidos em novos contratos, sem considerar os reajustes de aluguéis já vigentes.
Em setembro, os preços de locação comercial aumentaram em nove das dez cidades monitoradas pelo FipeZAP.
Niterói apresentou a maior valorização mensal, de 2,19%, seguida por Campinas (1,84%), Brasília (0,90%), Belo Horizonte (0,89%) e São Paulo (0,85%).
No acumulado de janeiro a setembro, Salvador lidera a alta dos aluguéis comerciais, com valorização de 19,41%, seguida pelo Rio de Janeiro (15,92%), Curitiba (12,99%) e Brasília (10,62%).
Em São Paulo, o preço médio anunciado chegou a R$62,87 por metro quadrado em setembro. Entre os bairros da capital, o Itaim Bibi manteve o maior valor de locação comercial, com R$100,42/m², seguido pela Vila Olímpia (R$98,03/m²) e Pinheiros (R$89,91/m²).
Rentabilidade do aluguel comercial chega a 7,66% ao ano
Além da valorização dos preços, o levantamento apontou que a rentabilidade anualizada do aluguel comercial alcançou 7,66% em setembro de 2026.
O indicador, calculado a partir da relação entre os valores médios de locação e venda, ficou acima da rentabilidade estimada para os imóveis residenciais, de 6,13% ao ano.
Entretanto, o retorno permaneceu abaixo da taxa de juros real de referência projetada para os próximos 12 meses, indicando que o investimento em imóveis comerciais ainda enfrenta concorrência de outras aplicações financeiras.
Para quem trabalha no mercado imobiliário, os resultados reforçam a importância de acompanhar as diferenças de valorização entre cidades e segmentos, considerando tanto o potencial de rendimento dos aluguéis quanto o comportamento dos preços de venda.
Crescimento da IA abre espaço para data centers nos FIIs
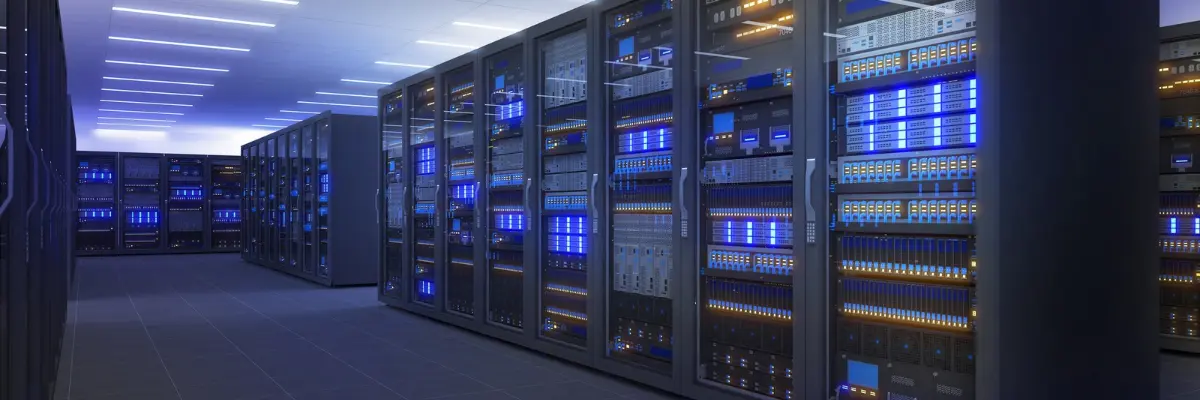
O avanço da inteligência artificial e o aumento da demanda por infraestrutura digital estão abrindo novas oportunidades de investimento no mercado imobiliário, especialmente por meio dos fundos de investimento imobiliário (FIIs).
Nesse cenário, os data centers ganham espaço como uma nova categoria de ativos imobiliários, ao lado de segmentos tradicionais, como galpões logísticos, escritórios e imóveis comerciais.
Essas estruturas são responsáveis por abrigar servidores e equipamentos utilizados no processamento e armazenamento de dados, exigindo instalações especializadas, fornecimento contínuo de energia, conectividade e sistemas de resfriamento.
Para os fundos imobiliários, a oportunidade está principalmente na exploração imobiliária dessas instalações, com receitas provenientes da locação dos espaços, e não diretamente dos serviços tecnológicos prestados pelos operadores.
A participação dos FIIs nesse mercado pode ocorrer por diferentes modalidades de investimento, incluindo aquisição de empreendimentos existentes, desenvolvimento de novos projetos e operações estruturadas.
Entre as alternativas estão os contratos built to suit, em que o imóvel é construído ou adaptado para atender às necessidades de um ocupante específico, e as operações de sale and leaseback, nas quais uma empresa vende o imóvel e permanece como locatária.
Outra possibilidade é o financiamento de projetos por meio de Certificados de Recebíveis Imobiliários (CRIs), além da aquisição de estruturas complementares, como subestações elétricas.
Como os data centers exigem investimentos elevados e instalações altamente especializadas, contratos de locação de longo prazo podem proporcionar maior previsibilidade de receitas aos fundos imobiliários.
Entretanto, a duração dos contratos não elimina riscos relacionados à capacidade financeira dos locatários, à evolução tecnológica e à necessidade de modernização das instalações.
Infraestrutura e energia influenciam a rentabilidade
Diferentemente de outros imóveis comerciais, os data centers dependem de condições específicas de infraestrutura para manter suas operações.
A disponibilidade de energia elétrica, a conexão à rede, a eficiência dos sistemas de refrigeração e a localização são fatores importantes para avaliar a viabilidade desses empreendimentos.
Além disso, a personalização das instalações pode dificultar sua utilização por outros ocupantes, aumentando os riscos em situações de desocupação ou mudanças nas necessidades tecnológicas.
Para investidores e gestores de fundos imobiliários, o crescimento da inteligência artificial representa uma oportunidade de diversificação, mas exige atenção aos custos operacionais, à estrutura dos contratos e à capacidade de adaptação dos imóveis.
Assim, a expansão dos data centers pode ampliar as alternativas de investimento imobiliário, desde que a análise considere não apenas a demanda por tecnologia, mas também os riscos financeiros e estruturais de cada empreendimento.
Estoque de imóveis populares bate recorde em São Paulo
O mercado de imóveis populares em São Paulo registrou um aumento expressivo no estoque disponível no mês de agosto de 2026, mesmo com o volume de vendas permanecendo elevado.
Segundo um relatório do Goldman Sachs, divulgado pelo InfoMoney, o estoque de imóveis populares chegou a 59 mil unidades, o maior nível da série histórica, refletindo um ritmo de lançamentos superior ao de comercialização.
Somente em agosto, foram lançadas aproximadamente 14 mil unidades, enquanto as vendas ficaram próximas de 8 mil imóveis, o segundo maior volume registrado no ano.
No acumulado de 12 meses, a diferença também foi significativa: 107 mil unidades lançadas contra 85 mil vendidas, indicando que a oferta de novos empreendimentos está crescendo mais rapidamente do que a demanda.
Com isso, o indicador de meses de estoque, que estima quanto tempo seria necessário para comercializar as unidades disponíveis no ritmo atual de vendas, chegou a 8,4 meses. Esse é o maior patamar desde o início de 2023 e supera a média histórica de aproximadamente sete meses.
Além disso, a relação entre vendas e oferta recuou para 60%, depois de alcançar 68% em meados de 2025, sinalizando uma redução na velocidade de absorção dos imóveis disponíveis.
O aumento do estoque é ainda maior entre os imóveis com preços de R$275 mil a R$400 mil, segmento que concentra parte importante dos lançamentos populares na capital paulista.
Nessa faixa, o mês registrou 9,6 mil unidades lançadas e 5,6 mil vendidas, enquanto o estoque disponível alcançou 43,7 mil imóveis, uma alta de 85% em relação ao ano anterior.
O cenário indica uma concorrência maior entre incorporadoras para atrair compradores, especialmente em um segmento no qual a decisão de compra depende das condições de financiamento e do enquadramento nos programas habitacionais.
Condições de crédito podem influenciar vendas de imóveis
Para o Goldman Sachs, a evolução das condições de crédito oferecidas pela Caixa Econômica Federal será um dos principais fatores para determinar o comportamento do mercado nos próximos meses.
Isso porque a combinação entre estoque elevado e critérios de financiamento mais restritivos pode dificultar a comercialização de novas unidades e aumentar os custos das incorporadoras.
Empresas com maior exposição ao segmento de baixa renda em São Paulo, como Cury e Cyrela, por meio da Vivaz, estão entre as que podem sentir os efeitos dessa mudança.
Apesar dos sinais de atenção, o banco ainda avalia se o aumento do estoque terá impactos significativos sobre as vendas e a rentabilidade das empresas.
Dessa forma, os resultados reforçam a importância de acompanhar a relação entre lançamentos, vendas e disponibilidade de crédito, especialmente em segmentos nos quais a capacidade de financiamento dos compradores influencia diretamente a velocidade de comercialização.
Se você chegou até aqui e quer se manter atualizado sobre o mercado imobiliário, inscreva-se na Newsletter da Jetimob e receba toda segunda-feira as principais novidades do setor!